

小松 優馬
公認会計士(登録番号43196)・税理士(登録番号151214)
監査法人での上場企業監査・上場準備CFO経験を経て独立。港区浜松町で個人・法人の税務をサポート。YouTubeチャンネル「公認会計士・税理士 小松ゆうま」運営。
YouTubeチャンネルを見る →この記事のポイント
- 家族の所得が令和8年分は62万円以下(令和7年分は58万円以下)かで扶養を判定します
- 業務委託・家賃は収入から経費を引いた額、年金は控除を引いた額が所得です
- 遺族年金など非課税の収入は、判定の所得に含めません
- 見込みが外れたら年末調整のやり直し(翌年1月末日まで)か、申告済みなら修正申告です
まず結論:給与以外の収入は、経費などを引いた「所得」で扶養を判定します
配偶者や親を扶養に入れられるかの大きな分かれ目は、家族の「合計所得金額」です。
令和8年分の基準は62万円以下、令和7年分は58万円以下です(No.1180)。
令和8年分の「年収136万円」のような給与の目安は、収入が給与だけの家族の話です。
見込みが外れると、年末調整のやり直しや修正申告が必要になります。
扶養の基準は、令和8年分から合計所得金額62万円以下です
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 扶養親族・配偶者控除の対象 | 所得58万円以下 | 所得62万円以下 |
| 配偶者特別控除の対象 | 58万円超133万円以下 | 62万円超133万円以下 |
| 家内労働者等の経費の特例 | 65万円まで | 69万円まで |
改正は令和8年12月1日に施行され、令和8年分から適用されます(国税庁のQ&A)。
どの控除も、家族と生計を一にしていることが前提です(No.1180・No.1191)。
配偶者控除と配偶者特別控除は、本人の合計所得金額1,000万円以下が条件です。
判定は、その年12月31日(亡くなった家族は死亡の時)の現況で行います(所得税法85条3項)。
19~22歳の子は令和8年分、所得62万円超123万円以下で特定親族特別控除です(No.1177)。
給与だけの家族の目安と控除額は、扶養控除・配偶者控除の「年収の壁」の記事にまとめています。
業務委託の報酬は、収入から実際の経費を引いた額で見ます
業務委託の報酬は、事業所得か雑所得として計算するのが基本です。
どちらも、収入から実際にかかった経費を引いた額が所得です(所得税法27条2項・35条2項)。
例外は、外交員・集金人などの「家内労働者等」です。特定の相手に継続して人的役務を提供することを業務とする人も含みます(No.1810)。
実際の経費が少なくても、令和8年分は収入の額を限度に、69万円まで経費にできます(同)。ただし、給与もある人は、69万円から給与所得控除額を引いた額までで、給与69万円以上なら対象外です(同)。
計算例
例1:妻の収入が業務委託の報酬120万円だけの場合(令和8年分)
給与で受け取るなら 120万円 - 74万円 = 46万円 → 配偶者控除38万円 実際の経費が20万円 120万円 - 20万円 = 100万円 → 配偶者特別控除36万円 家内労働者等の特例 120万円 - 69万円 = 51万円 → 配偶者控除38万円夫の合計所得金額が900万円以下、妻は70歳未満で生計を一にし、ほかの所得がない前提です。
金額は一定の前提を置いた目安です。
同じ120万円でも、給与か業務委託か、経費と特例しだいで所得が変わります。
ポイント
配偶者は、所得62万円超133万円以下なら、配偶者特別控除が段階的に残ります(No.1195)。親の扶養控除は、62万円を超えると受けられません(No.1180)。
青色申告の家族は、青色申告特別控除を引いた後の所得で見ます(No.2072)。
家賃収入は、家賃から経費を引いた不動産所得で見ます
家賃収入は、収入から必要経費を引いた不動産所得で判定します(所得税法26条2項)。
収入には、更新料や、返さない敷金・保証金も含みます(No.1370)。
主な経費は、固定資産税・損害保険料・減価償却費・修繕費です。家事上の経費と明確に分けられるものが対象です(同)。
経費は修繕の有無などで年ごとに変わるため、前年の所得のままでは見込みが外れることがあります。
年金は控除を引いた額で見て、遺族年金は含めません
公的年金の所得は、年金額から公的年金等控除を引いた額です(No.1600)。
年金以外の所得が1,000万円以下の場合、65歳以上で年金330万円未満なら110万円を引きます。65歳未満で年金130万円未満なら、60万円を引きます(同)。
年金だけの65歳以上の親なら、令和8年分は年金172万円以下で所得62万円以下です。
遺族年金など、税金のかからない年金は判定の所得に含めません(No.1180のQ&A)。
国民年金法などに基づく遺族年金は、原則として所得税がかかりません(No.1605)。
計算例
例2:72歳の母に、年金150万円と家賃収入60万円がある場合(令和8年分)
年金 150万円 - 110万円 = 40万円 家賃 60万円 - 経費35万円 = 25万円 合計 40万円 + 25万円 = 65万円 → 62万円を超え、扶養親族に当たりません 経費が45万円なら 40万円 + 15万円 = 55万円 → 扶養親族(老人扶養親族48万円)母は生計を一にし、ほかの所得がなく、別居の前提です。同居なら控除は58万円です(No.1180)。
金額は一定の前提を置いた目安です。
年金受給者は、改正で令和8年分から対象になった家族の控除を、原則として確定申告で受けます。
年金の申告書の書き方は、年金の扶養親族等申告書の記事で解説しています。
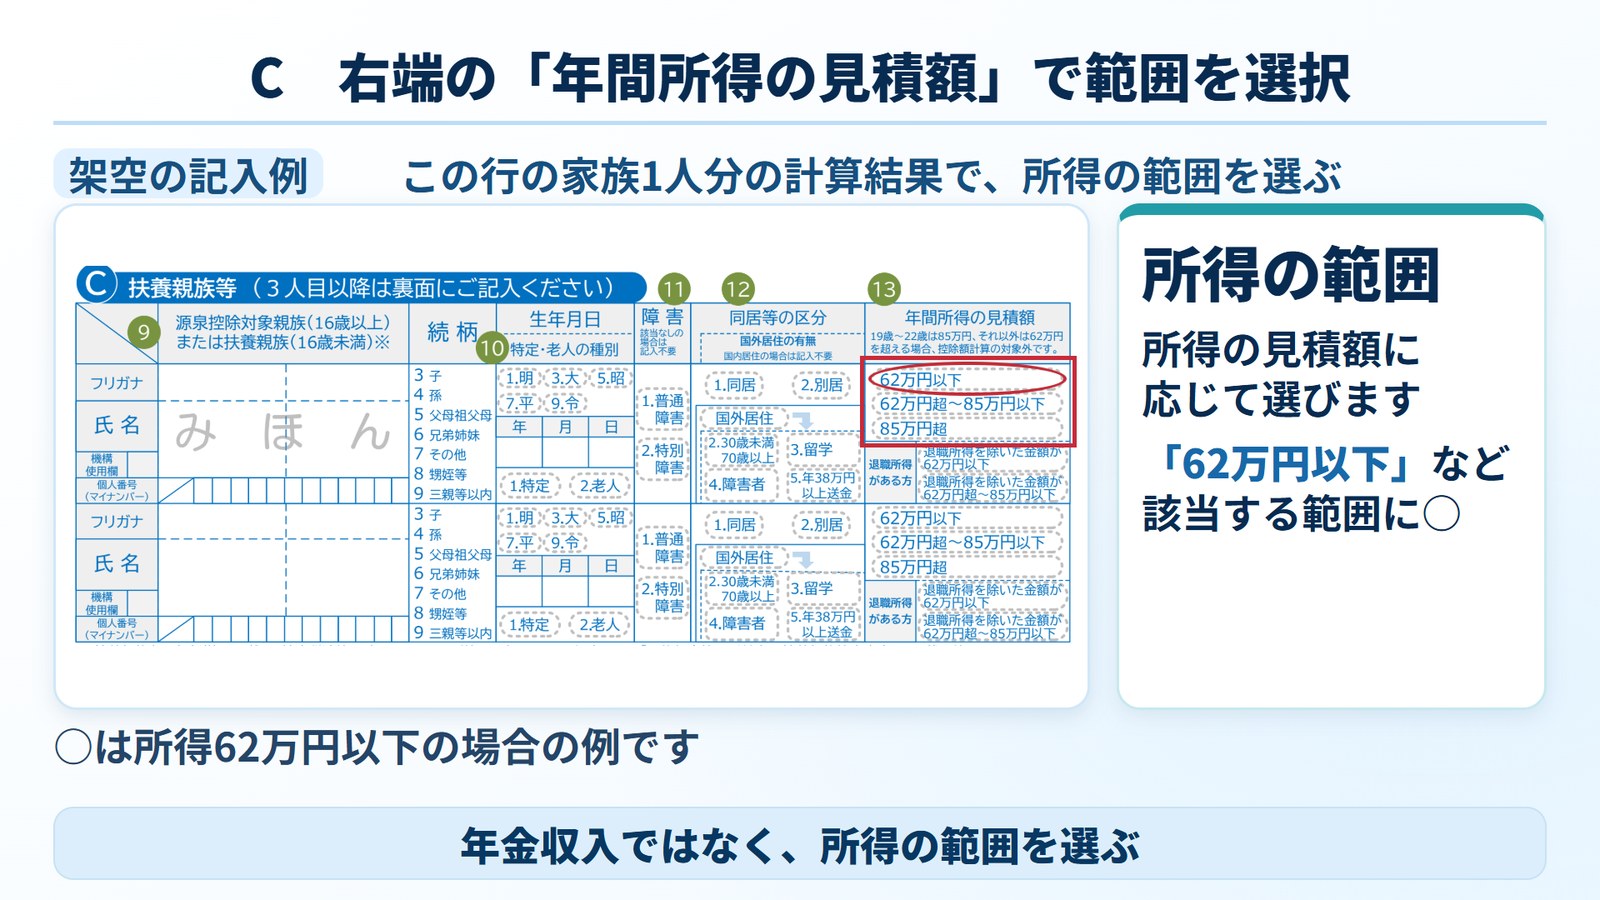
見込みが外れると、年末調整のやり直しや修正申告が必要です
年末調整では、配偶者などの所得の見積額をもとに控除を計算します。確定した所得が基準を超えれば、その控除は受けられません。
勤務先で年末調整をやり直せるのは、翌年1月末日までです。源泉徴収票を交付することとなる日です(国税庁「令和8年分 年末調整のしかた」)。
確定申告で控除を受けていた場合は、修正申告をして延滞税も納めます(No.2026)。
税務署の調査の事前通知より前に自主的に直せば、過少申告加算税はかかりません(同)。直し方は確定申告を間違えたときの記事で解説しています。
外れる場面の例です。
- 業務委託の報酬に、給与の136万円の目安を当てはめた ― 引けるのは実際の経費です。
- 家族の青色申告が期限後になった ― 令和8年分の55万円・65万円の控除は、期限内の申告が要件です。10万円になり、所得が増えます(No.2072)。
- 青色の専従者給与を受けた家族を入れた ― 扶養控除も配偶者控除も受けられません。
- 遺族年金を足して、扶養から外した ― 控除の漏れです。還付申告は翌年1月1日から5年間出せ、申告済みなら更正の請求です(No.2030・No.2026)。
注意
年末調整の後に家族の所得が基準を超えると分かったら、翌年1月末日までに勤務先へ申し出ます。
ここまではご自身で、ここから先は個別判断です
ご自身で進められるのは、次の4つです。
- 家族ごとに、令和8年1月〜12月の収入を種類別に書き出す
- 業務委託と家賃は、収入と経費を分けて集計する
- 年金は源泉徴収票などで年額を確かめ、遺族年金を分ける
- 種類ごとの所得を合計し、令和8年分の62万円と比べる
家内労働者等に当たるか、何を経費にできるかは個別判断です。
事業所得か雑所得かの区分も、事実に応じて判断します。雑所得の赤字は、ほかの所得と差し引けません(No.1500)。
税理士に頼むと変わるのは、家族全員の所得の見込みと期限の管理です
小松公認会計士・税理士事務所では、次の作業を行います。
- 業務委託・家賃・年金を種類ごとに分けた、家族全員の所得の見込み計算
- 家内労働者等の特例と、青色申告特別控除の要件の確認
- 年末調整の申告書に書く、家族の所得の見積額の確認
- ご家族の確定申告書の作成と、期限内の電子申告
- 見込みが外れたときの修正申告・更正の請求
料金の目安
基本料金32,000円(税込35,200円)に、当てはまる所得・控除ごとの単価を足した額が料金です。個人の確定申告は最低料金65,000円(税別・税込71,500円)からお引き受けしています。修正申告・更正の請求も同じ料金体系です。
計算例:会社員の方が、給与所得とその他控除セット(扶養などを含む)で申告する場合です。合計は32,000円+6,000円+6,000円=44,000円(税込48,400円)です。65,000円に満たないため、最低料金の65,000円(税込71,500円)になります。計算例は一定の前提を置いた目安です。
業務委託や家賃の申告は、売上や家賃の額で料金が変わります。ご自身の料金は60秒見積りで確かめられます。
この論点で小松公認会計士・税理士事務所ができること
制度は複雑ですが、お客様がすべてを理解する必要はありません。難しいことは、専門家にお任せください。
登録者6,900人超
小松公認会計士・税理士事務所 代表
小松 優馬公認会計士・税理士
- お話を伺って、「あなたの場合はどうなるか」をはっきりお答えします
- 必要な書類のご案内から申告まで、まるごとお任せいただけます
- 料金は先にお見積り。全国どこでも、オンラインで完結できます
YouTube「税理士 小松ゆうまチャンネル」(登録者6,900人超)で、税金の話を分かりやすく解説しています。動画を見てみる
初回相談は無料です。
よくある質問(FAQ)
Q1. 業務委託で働く妻は、報酬がいくらまでなら配偶者控除を受けられますか?
報酬から経費を引いた所得で判定します。令和8年分は所得62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除の対象です(生計を一にし、夫の合計所得金額1,000万円以下が条件)。外交員などの家内労働者等は、経費を69万円まで認める特例があります。給与の収入があると減り、69万円以上なら対象外です。
Q2. 年金と家賃収入がある親を、扶養に入れられますか?
年金は公的年金等控除を、家賃は経費を引いて所得を合計します。年金以外の所得が1,000万円以下で65歳以上なら、年金330万円未満の控除は110万円です。合計が令和8年分は62万円以下で、生計を一にし、事業専従者でなければ扶養親族です。遺族年金など非課税の年金は含めません。
Q3. 年末調整で扶養に入れた家族の所得が、62万円を超えていました。どうなりますか?
その控除は受けられません(配偶者は配偶者特別控除に変わる場合があります)。勤務先での年末調整のやり直しは、翌年1月末日までです。確定申告で控除を受けていた場合は修正申告をし、延滞税も納めます。調査の事前通知の前に自主的に直せば、過少申告加算税はかかりません。
Q4. 扶養の所得の基準は、令和8年分から変わりましたか?
令和8年度改正で、扶養親族と配偶者控除の対象の所得要件は、58万円以下から62万円以下になりました。令和8年12月1日に施行され、令和8年分から適用されます。令和7年分を直すときは58万円以下で判定します。
免責事項
本記事は令和8年11月時点の法令・公表資料に基づく一般的な解説です。所得税法2条1項30号・33号・33号の2・34号(令和8年12月1日施行後のもの)、26条2項・27条2項・35条2項・85条3項、タックスアンサーNo.1177「特定親族特別控除」・No.1180「扶養控除」(Q&Aを含む)・No.1190「配偶者の所得がいくらまでなら配偶者控除が受けられるか」・No.1191「配偶者控除」・No.1195「配偶者特別控除」・No.1350「事業所得の課税のしくみ(事業所得)」・No.1370「不動産収入を受け取ったとき(不動産所得)」・No.1500「雑所得」・No.1600「公的年金等の課税関係」・No.1605「遺族の方に支給される公的年金等」・No.1810「家内労働者等の必要経費の特例」・No.2026「確定申告を間違えたとき」・No.2030「還付申告」・No.2072「青色申告特別控除」、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)・「令和8年分 年末調整のしかた」・「令和8年分 年末調整Q&A」、弊所の料金表の内容を扱っています。健康保険・年金の扶養の基準、住民税の扶養の判定と控除額、基礎控除の額と扶養される家族本人の所得税、給与所得控除と所得金額調整控除の計算、公的年金等控除の65歳の判定時期と年金以外の所得が1,000万円を超える場合の計算、障害年金の扱い、事業所得と雑所得の区分の基準、家内労働者等に当たるかの判定基準と計算書の書き方、青色申告の承認申請と65万円の控除の電子申告などの要件、令和9年分以後の青色申告特別控除の見直し、減価償却費・家事按分・損益通算の計算、土地建物や株式を売った所得の合計所得金額への算入、特定親族特別控除の金額の表と令和7年分の扱い、障害者控除・ひとり親控除・寡婦控除・勤労学生控除、国外に住む親族、扶養控除がなくなったときの税額の増加額、延滞税の計算、年末調整を翌年1月末日より後に直す手続きと税務署からの連絡への対応は扱っていません。記事中の計算例は一定の前提を置いた目安であり、実際の判定は家族の収入と経費の内容によって変わります。具体的な判断は必ず税理士にご相談ください。本記事の情報を利用したことによる損害について、当事務所は責任を負いかねます。
参考資料・出典
- e-Gov法令検索「所得税法」(2条1項33号・34号、85条3項)https://laws.e-gov.go.jp/law/340AC0000000033
- 国税庁 タックスアンサー No.1180「扶養控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
- 国税庁 タックスアンサー No.1810「家内労働者等の必要経費の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1810.htm
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
- 国税庁「令和8年分 年末調整のしかた」(年末調整のしかた・税額の納付・年末調整再調整)https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/112.pdf
家族の収入の種類ごとに、所得の見込みを確かめませんか
業務委託・家賃収入・年金がある家族の扶養は、年収ではなく、経費などを引いた所得で判定します。令和8年分の基準は62万円以下で、令和7年分の58万円以下とは違います。見込みが外れると、年末調整のやり直し(翌年1月末日まで)や、申告済みなら修正申告が必要です。代表税理士が、家族全員の所得の見込み計算から、特例の要件の確認、ご家族の確定申告書の作成と期限内の電子申告まで対応します。全国どこからでもオンラインで完結します。年末調整の書類を出す前にご相談ください。
無料相談を申し込む 確定申告サポートの詳細を見る 約60秒で料金を自動見積り