
この記事の答え
- 本人が払った保険を一度に受け取り、増えた分が50万円以下なら、原則として税金はかかりません。
- 給与1か所の会社員は、ほかに所得がなく増えた分が90万円以下なら、所得税の申告は原則不要です。
- 増えた分100万円・税率20%の人は、税金が約7万6千円増える目安です。払った人が別なら贈与税です。

小松 優馬
公認会計士(登録番号43196)・税理士(登録番号151214)
監査法人での上場企業監査・上場準備CFO経験を経て独立。港区浜松町で個人・法人の税務をサポート。YouTubeチャンネル「公認会計士・税理士 小松ゆうま」運営。
YouTubeチャンネルを見る →満期保険金は、いくらに税金がかかりますか
保険料を払った本人が受け取るとき、税金の計算に使うのは「増えた分」です。増えた分とは、受け取った額から、払い込んだ保険料を引いた額です。
満期保険金を一度に受け取ると、原則として一時所得になります。一時所得とは、賞金や満期金のように、一時的に入るお金の所得です。
会社員のAさんは500万円を受け取り、払い込んだ保険料は400万円でした。増えた分から50万円を引き、残りを半分にします。
受取額には、満期と一緒に受け取る配当金も含めます。満期より前に受け取った配当金は、保険料から引きます。
公的年金だけで暮らすBさんは、300万円を受け取り、払い込んだ保険料は250万円でした。ほかに一時所得がなければ、増えた分は50万円以下なので、この満期保険金に税金はかかりません。
確定申告は必要ですか
増えた分が90万円以下なら、所得税の確定申告は原則いりません。給与1か所の会社員や、公的年金などの収入が400万円以下の人で、ほかに所得がない場合です。
給与は年2,000万円以下で、給与も公的年金なども全部が天引きの対象の場合です。給与2か所の人や、給与と公的年金などの両方がある人は条件が変わります。同族会社から利子や家賃を受ける役員なども同じです。
保険金を年金の形で受け取る人、保険料を一度に払う短期の保険の人は、計算が変わります(よくある質問)。事業などの業務に関して受ける保険金は、一時所得から除かれます。
増えた分が90万円なら、50万円を引いて半分にすると20万円です。給与や公的年金など以外の所得が一時所得だけの人は、半分にした額が20万円を超えるかで判断します。副業や個人年金の所得もある人は、半分にした額と合計して比べます(20万円ルールの記事)。
所得税の申告がいらない人でも、住民税の申告は別に必要なことがあります。市区町村に確かめてください。
税金はいくら増えますか
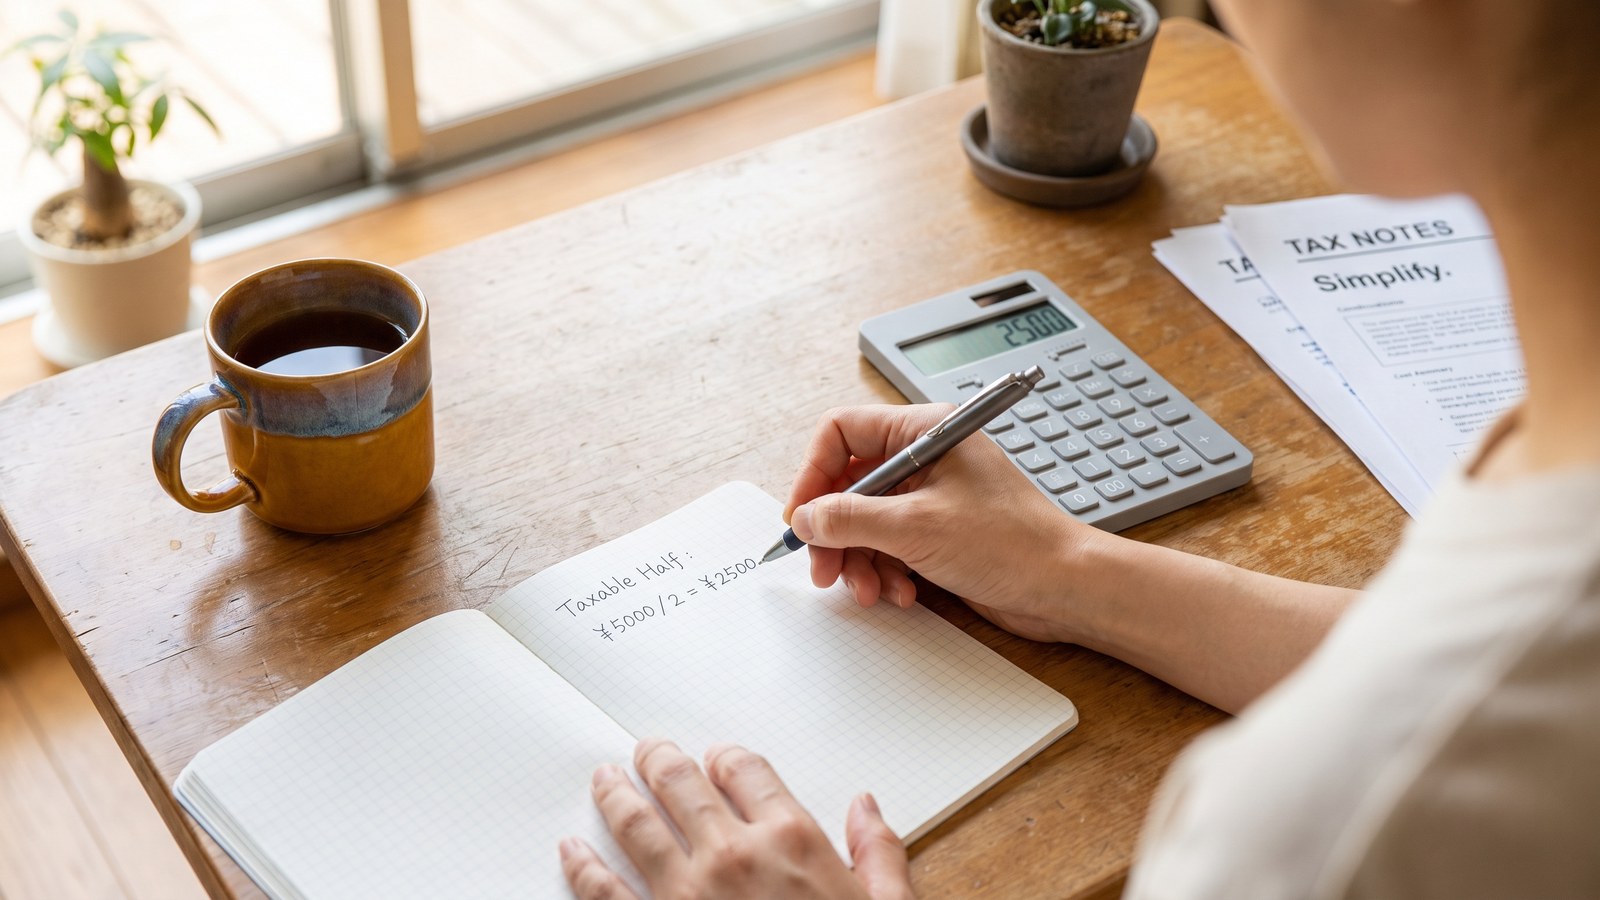
増える税金は、半分にした額に税率を掛けて計算します。Aさんは半分にした額が20万円を超え、所得税が増えるので、確定申告が必要です。
計算例
Aさんの所得税の税率が20%の場合
所得税 25万円×20%=5万円 上乗せの税 5万円×2.1%=1,050円 住民税 25万円×10%=2万5千円 合計 約7万6千円25万円の全部に同じ税率がかかる場合の、一定の前提を置いた目安です。上乗せの税は、所得税の2.1%です。税率は所得が多いほど高くなります。税率が5%の人の合計は、約3万8千円です。
確定申告の期限は、原則として満期の年の翌年3月15日です。
保険料を払った人と受取人が違うと、どうなりますか
保険料を払った人と受取人が違うと、所得税ではなく贈与税の対象です。贈与税は、人から財産をもらったときにかかる税金です。
払った本人が受け取る
- 所得税と住民税の対象
- 増えた分から計算する
- 50万円を引き、半分にする
別の人が受け取る
- 贈与税の対象
- 受け取った全額から計算する
- 1年で110万円を引く
保険料の一部を受取人が払っていたときは、その割合で分けます。親の相続で引き継いだ契約、会社が保険料を払った保険、死亡保険金は、扱いが変わることがあります。
夫が保険料を全部払い、満期に妻が500万円を受け取ったとします。妻にその年のほかの贈与がなければ、贈与税は53万円です。計算は(500万円−110万円)×20%−25万円です。
贈与税の申告と納税は、満期の年の翌年2月1日から3月15日までです。
判定するのは、契約者の名義ではなく、実際に保険料を負担した人です。妻が契約者でも、保険料のお金を夫が負担していれば、負担した人は夫です。満期の前に、保険料のお金の出どころを確かめてください。
どこまでご自身でできますか
保険料を自分で払い、一度に受け取る人は、ご自身でも進めやすい形です。ほかの所得が給与か公的年金などだけの場合です。保険会社の通知で受取額と保険料を確かめ、図1の順に計算します。
失敗の例
会社員のCさんは、満期保険金の半分にした額が15万円でした。Cさんは20万円以下だから書かなくてよいと考え、医療費控除の還付申告に満期保険金を入れませんでした。
還付申告をするときは、20万円以下の所得も書きます。還付申告とは、納めすぎた所得税を取り戻す申告です。
次の人は、ここから先が個別判断です。
- 保険料を家族で分けて払った人、親から契約を引き継いだ人
- 同じ年に満期が重なる人、ふるさと納税の返礼品などの一時所得もある人
- 事業や不動産の所得もある人
小松公認会計士・税理士事務所では、契約の内容から、保険料を負担した人と増えた分を確かめます。所得税か贈与税かを分け、ほかの所得と合わせて計算し、電子申告まで行います。
料金の目安
基本料金32,000円(税込35,200円)に、所得・控除ごとの単価を足します。個人の確定申告の最低料金は65,000円(税込71,500円)です。
給与所得と一時所得の例です。32,000円+6,000円+7,000円=45,000円(税込49,500円)です。最低料金に満たないため、料金は65,000円(税込71,500円)です。計算例は一定の前提を置いた目安です。ご自身の料金は60秒見積りで確かめられます。
よくある質問(FAQ)
Q1. 満期保険金を年金の形で受け取ると、税金は変わりますか?
変わります。保険料を払った本人が年金で受け取ると、雑所得という区分になります。50万円も引かず、半分にもしません。その年の年金額から、対応する保険料を引いた額が所得です。受取人が別の人なら、年金を受け取る権利が贈与税の対象です。
Q2. 同じ年に2つの保険が満期になりました。50万円は2回引けますか?
引けません。50万円は、その年の一時所得を合計してから1回だけ引きます。受取りを翌年に延ばしても、満期保険金は原則として満期の年の収入です。
Q3. 親が保険料を払った保険を、子どもが受け取るとどうなりますか?
贈与税の対象です。満期に500万円を受け取り、その年にほかの贈与がない例で計算します。贈与税は、その年の1月1日に18歳以上の子なら48万5千円、18歳未満の子なら53万円です。贈与を相続時に精算する制度を選ぶと、計算が変わります。
Q4. 解約して受け取ったお金も同じですか?
保険料を払った本人が一度に受け取る解約返戻金も、同じ計算です。例外は、保険料を一度に払う養老保険などの5年以内の解約や保険期間5年以下の満期です。一定の要件を満たすと、増えた分の20.315%が引かれて課税が終わり、確定申告はできません。
免責事項
本記事は令和8年11月時点の法令・国税庁の公表資料に基づく一般的な解説です。満期保険金の税金は、契約の内容・保険料の負担の状況・受取方法によって結論が異なります。記事中の税額は一定の前提を置いた目安で、実際の税額はほかの所得や所得控除、端数処理で変わります。死亡保険金、会社が保険料を負担した保険、相続で引き継いだ保険の細部は扱っていません。住民税の申告の要否は、お住まいの市区町村にご確認ください。具体的な判断は税理士にご確認ください。本記事の情報を利用したことによる損害について、当事務所は責任を負いかねます。
参考資料・判例出典
- 国税庁 タックスアンサー No.1490「一時所得」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490.htm
- 国税庁 タックスアンサー No.1490 Q&A(一時所得と90万円の説明)https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490qa.htm
- 国税庁 タックスアンサー No.1600「公的年金等の課税関係」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
- 国税庁 タックスアンサー No.1755「生命保険契約に係る満期保険金等を受け取ったとき」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1755.htm
- 国税庁 タックスアンサー No.1903「給与所得者に生命保険の満期返戻金などの一時所得があった場合」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1903.htm
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁 タックスアンサー No.1900 Q&A「確定申告を要しない場合の意義」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900_qa.htm
- 国税庁 令和7年分 確定申告の手引き「確定申告が必要な方」(年金所得者に係る確定申告不要制度)https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/01/1_06.htm
- 国税庁 令和7年分 確定申告の手引き「お知らせ」(市区町村からのお知らせ)https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/01/1_12.htm
- 国税庁 タックスアンサー No.1520「金融類似商品と税金」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1520.htm
- 国税庁 タックスアンサー No.1610「保険契約者(保険料の負担者)である本人が支払を受ける個人年金」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1610.htm
- 国税庁「生命保険・損害保険の一時金 申告忘れていませんか?」(令和7年12月)https://www.nta.go.jp/publication/pamph/shotoku/0025012-200.pdf
- 国税庁 タックスアンサー No.4417「贈与税の対象になる生命保険金」https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4417.htm
- 国税庁 タックスアンサー No.4417 Q&A「契約者の名義を変更した場合」https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4417_qa.htm
- 国税庁 タックスアンサー No.4402「贈与税がかかる場合」https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm
- 国税庁 タックスアンサー No.4408「贈与税の計算と税率(暦年課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm
- 国税庁 タックスアンサー No.2260「所得税の税率」(復興特別所得税2.1%。令和9年以後は防衛特別所得税と合わせて合計税率が同じ)https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁 所得税基本通達 34-1・34-4(一時所得の例、保険料の範囲)https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/04/08.htm
- 国税庁 所得税基本通達 36-13(一時所得の収入の時期)https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/01.htm
- 国税庁 所得税基本通達 121-6(給与所得及び退職所得以外の所得金額など)https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/19/01.htm
- e-Gov法令検索「所得税法」(22条2項2号、34条、35条、121条1項・3項、174条8号)https://laws.e-gov.go.jp/law/340AC0000000033
- e-Gov法令検索「所得税法施行令」(183条2項・4項)https://laws.e-gov.go.jp/law/340CO0000000096
- e-Gov法令検索「相続税法」(3条1項3号、5条、21条の3第1項1号、28条)https://laws.e-gov.go.jp/law/325AC0000000073
- e-Gov法令検索「租税特別措置法」(41条の10、70条の2の4、70条の2の5)https://laws.e-gov.go.jp/law/332AC0000000026
- e-Gov法令検索「地方税法」(313条、317条の2第1項)https://laws.e-gov.go.jp/law/325AC0000000226
- 総務省「個人住民税」(所得割の税率)https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
この記事のお悩みは、小松公認会計士・税理士事務所にご相談ください
制度は複雑ですが、お客様がすべてを理解する必要はありません。難しいことは、専門家にお任せください。
登録者6,900人超
小松公認会計士・税理士事務所 代表
小松 優馬公認会計士・税理士
- お話を伺って、「あなたの場合はどうなるか」をはっきりお答えします
- 必要な書類のご案内から申告まで、まるごとお任せいただけます
- 料金は先にお見積り。全国どこでも、オンラインで完結できます
YouTube「税理士 小松ゆうまチャンネル」(登録者6,900人超)で、税金の話を分かりやすく解説しています。動画を見てみる
初回相談は無料です。
申告が必要かどうかの判断から承ります
満期保険金の申告は、保険料を負担した人、増えた分、ほかの所得によって変わります。保険会社の通知と契約の内容を確かめたうえで、所得税と贈与税のどちらの手続きが必要かを整理します。まずは無料相談で状況をお聞かせください。
無料相談を申し込む 確定申告サポートの詳細を見る 約60秒で料金を自動見積り