

小松 優馬
公認会計士(登録番号43196)・税理士(登録番号151214)
監査法人での上場企業監査・上場準備CFO経験を経て独立。港区浜松町で個人・法人の税務をサポート。YouTubeチャンネル「公認会計士・税理士 小松ゆうま」運営。
YouTubeチャンネルを見る →この記事のポイント
- 所得の見積額は令和9年の所得の見込み。収入から控除や経費を引いた、基礎控除前の金額です
- 年金は引かれる前の年額から公的年金等控除を引きます。遺族・障害年金は含めません
- 給与収入74.1万〜219.1万円未満は収入−74万円(令和9年分)。年金もあれば調整します
- B欄は年金だけで基準以下なら○のみ、それ以外は金額。C欄は所得の範囲に○です
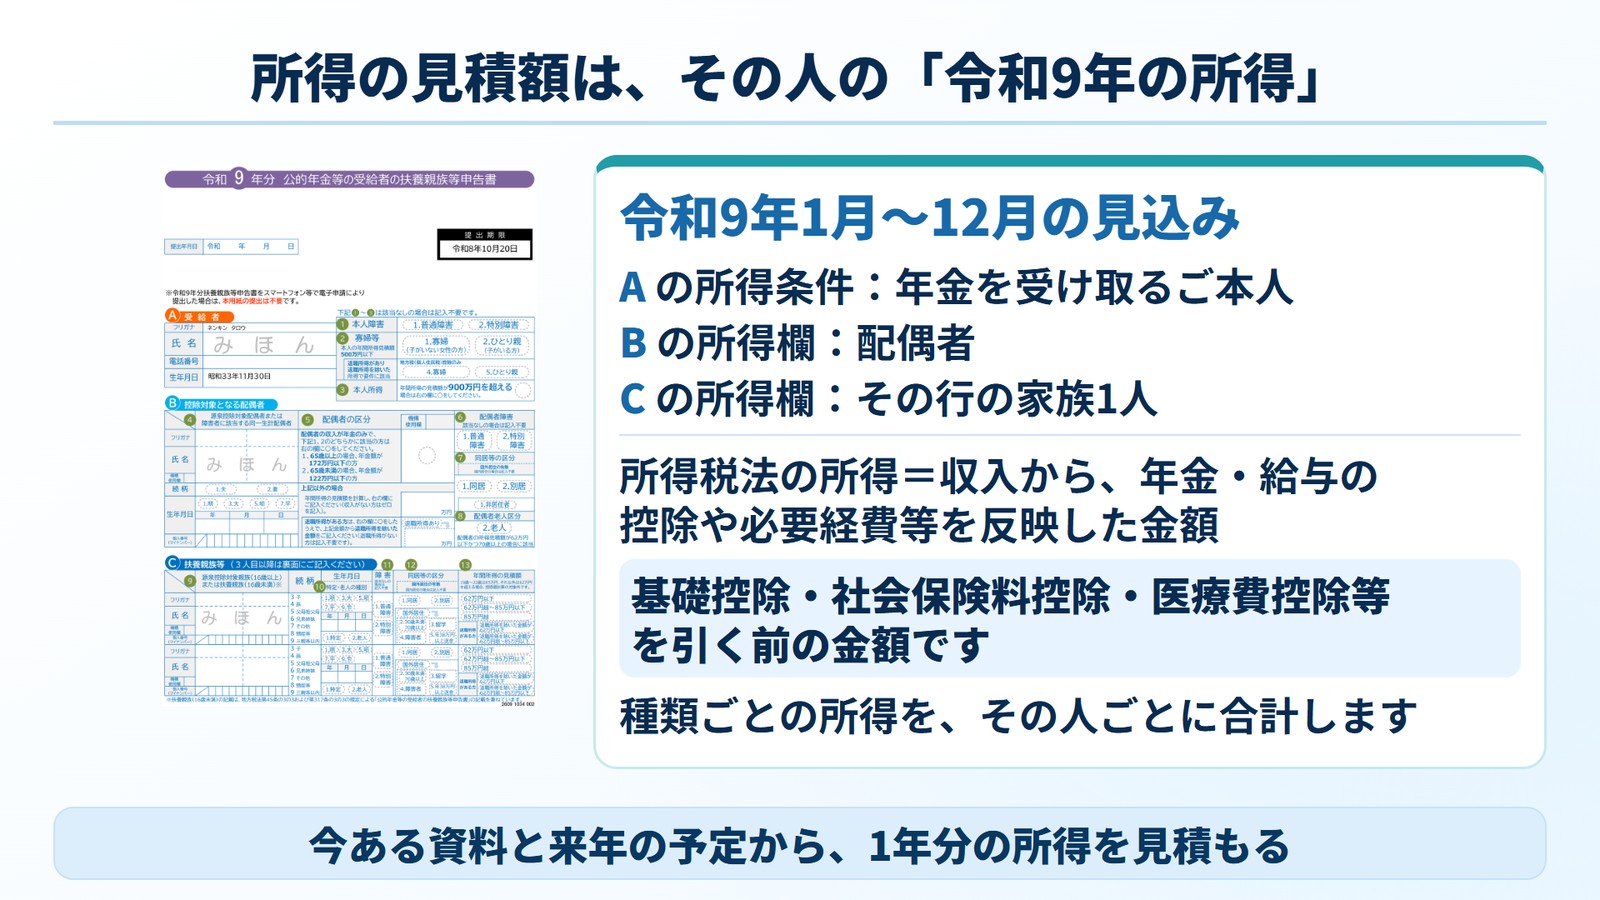
まず結論:所得の見積額は「令和9年の1年分の所得」です
申告書に書く「所得の見積額」は、年金や給与の収入そのものではありません。
令和9年1月〜12月の収入から、決まった控除や経費を引いた「所得」の見込みです。
基礎控除・社会保険料控除・医療費控除などを引く前の金額です。
申告書全体の書き方は、YouTube『税理士 小松ゆうまチャンネル』の動画で解説しています。
だれの所得を書くかは、A・B・Cの欄ごとに決まっています
A欄はご本人、B欄は配偶者、C欄はその行の家族1人の所得を見積もります。
| 欄 | 書き方 |
|---|---|
| A ご本人 | 所得が900万円を超えるときに○(寡婦・ひとり親は500万円以下が条件) |
| B 配偶者 | 年金だけで基準以下なら○、それ以外は金額 |
| C 扶養親族等 | 金額ではなく、所得の範囲に○ |
所得は種類ごとに出し、その人ごとに合計します。
B欄の配偶者の所得の上限は、ご本人の所得が900万円以下なら95万円です。900万円を超えるときは、障害者の配偶者(所得62万円以下)だけが対象です。
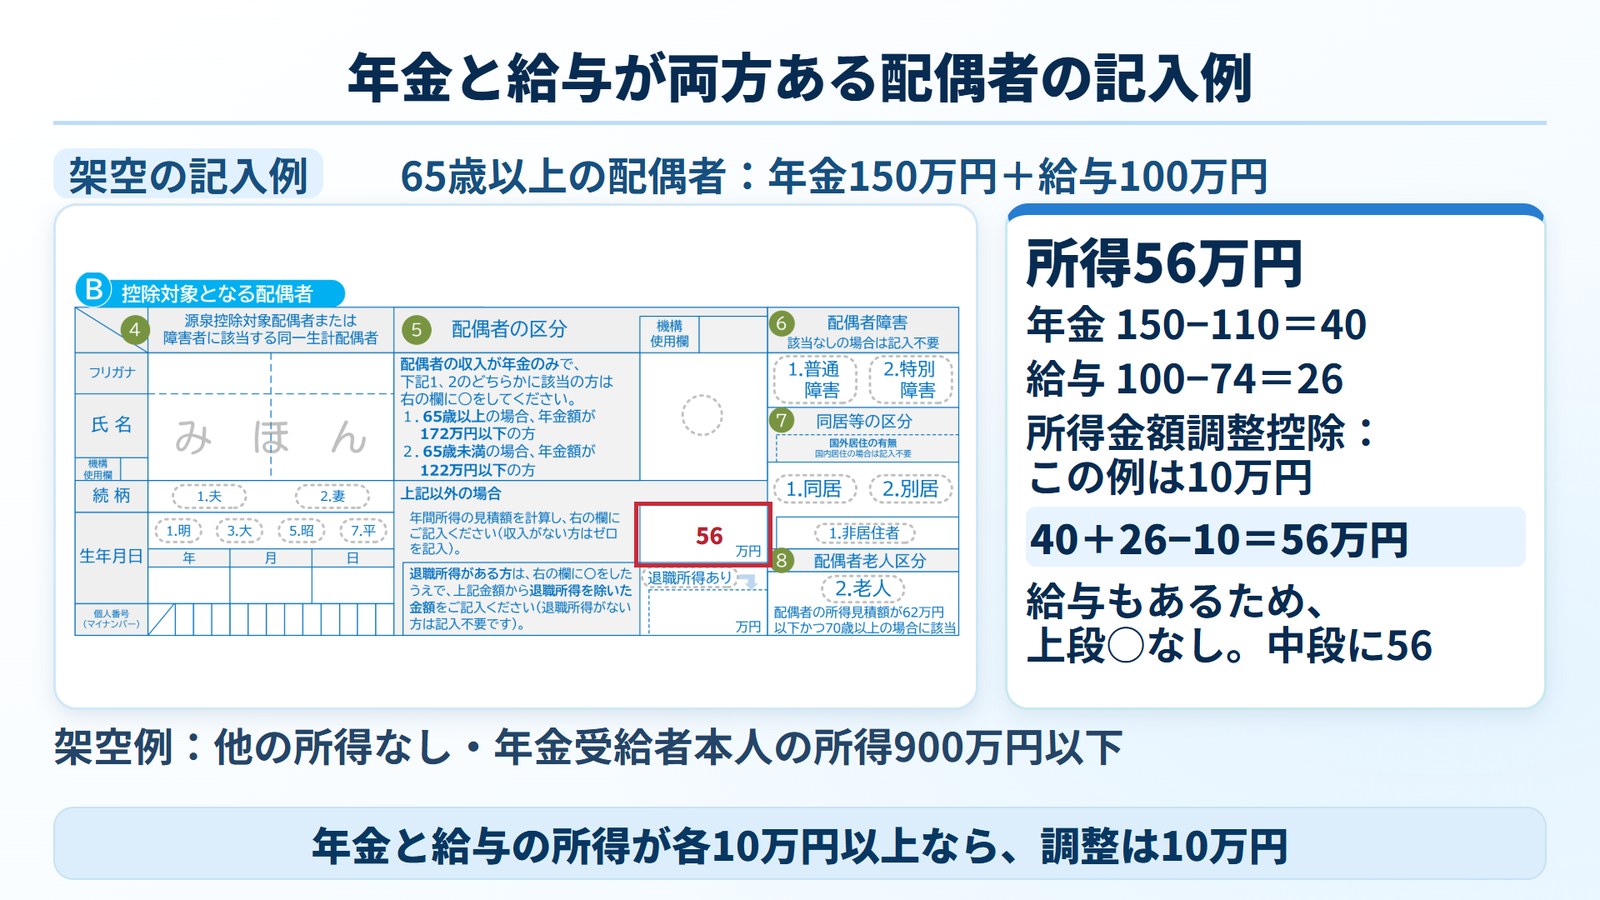
年金だけの配偶者は、年金額が65歳以上172万円以下、65歳未満122万円以下なら上段に○です。
それ以外の方は、中段に所得の見積額を万円単位で書きます。端数は切り上げます。
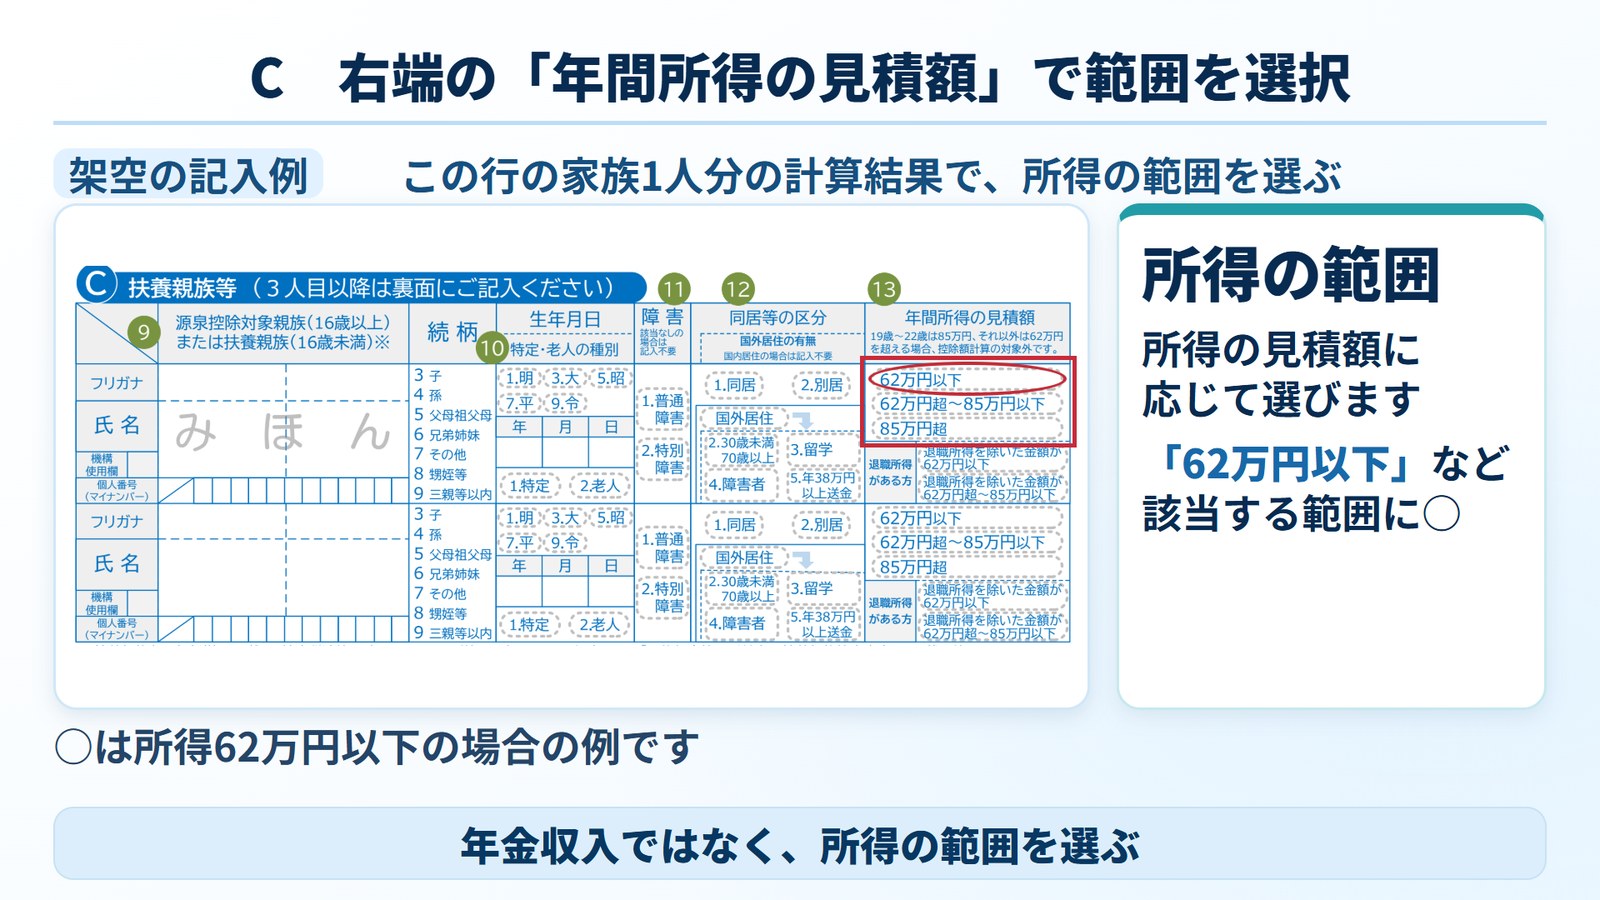
C欄は金額を書かず、範囲に○を付けます。対象は所得62万円以下、19歳〜22歳は85万円以下の方です。
年齢は、令和9年12月31日時点で判断します。
公的年金の所得は、年金額から公的年金等控除を引いて出します
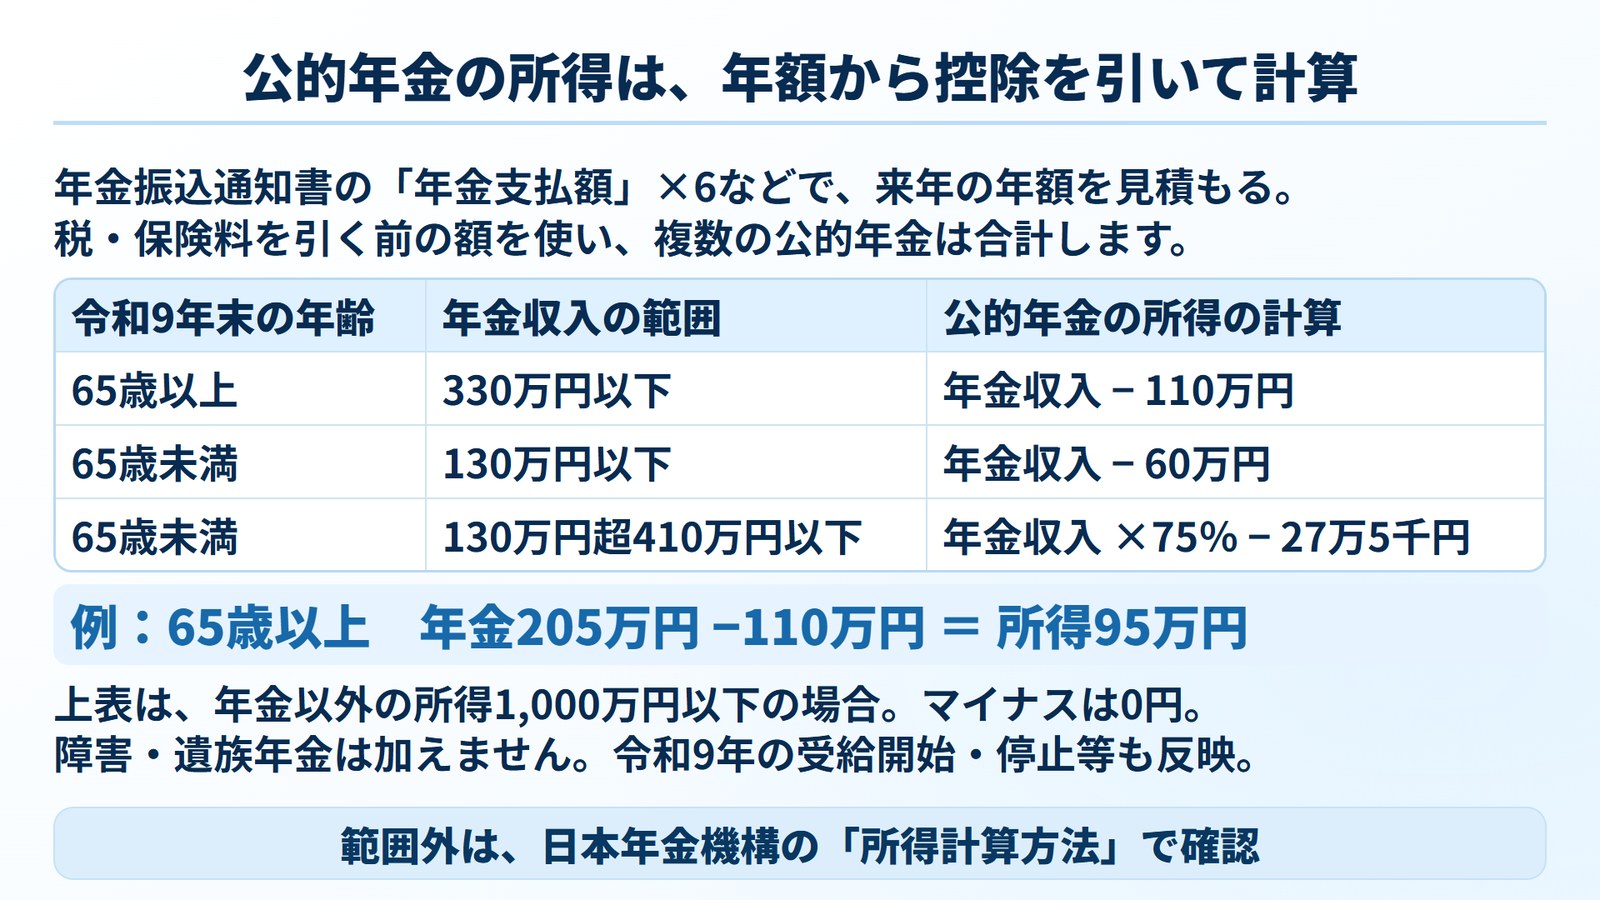
年金の所得は「令和9年に受け取る年金額−公的年金等控除(年金から引ける決まった額)」です。
年金額は、保険料や税金が引かれる前の金額です。年金振込通知書の「年金支払額」は、1回分の控除前の金額です。
年金支払額を6倍するなどして、令和9年の年金額を見積もります。
国民年金・厚生年金のほか、共済組合の年金や企業年金なども合計します。障害年金と遺族年金は、税金がかからないため含めません。
| 令和9年末の年齢と年金額 | 年金の所得 |
|---|---|
| 65歳以上・330万円以下 | 年金額−110万円 |
| 65歳未満・130万円以下 | 年金額−60万円 |
| 65歳未満・130万円超410万円以下 | 年金額×75%−27万5千円 |
表は、年金以外の所得が1,000万円以下で、給与と年金の控除の合計が280万円以下の方の場合です。計算がマイナスなら0円です。
表にない方は、日本年金機構の「所得金額の計算方法」で確かめます。
給与は「収入−74万円」、家賃や事業は「収入−経費」が基本です
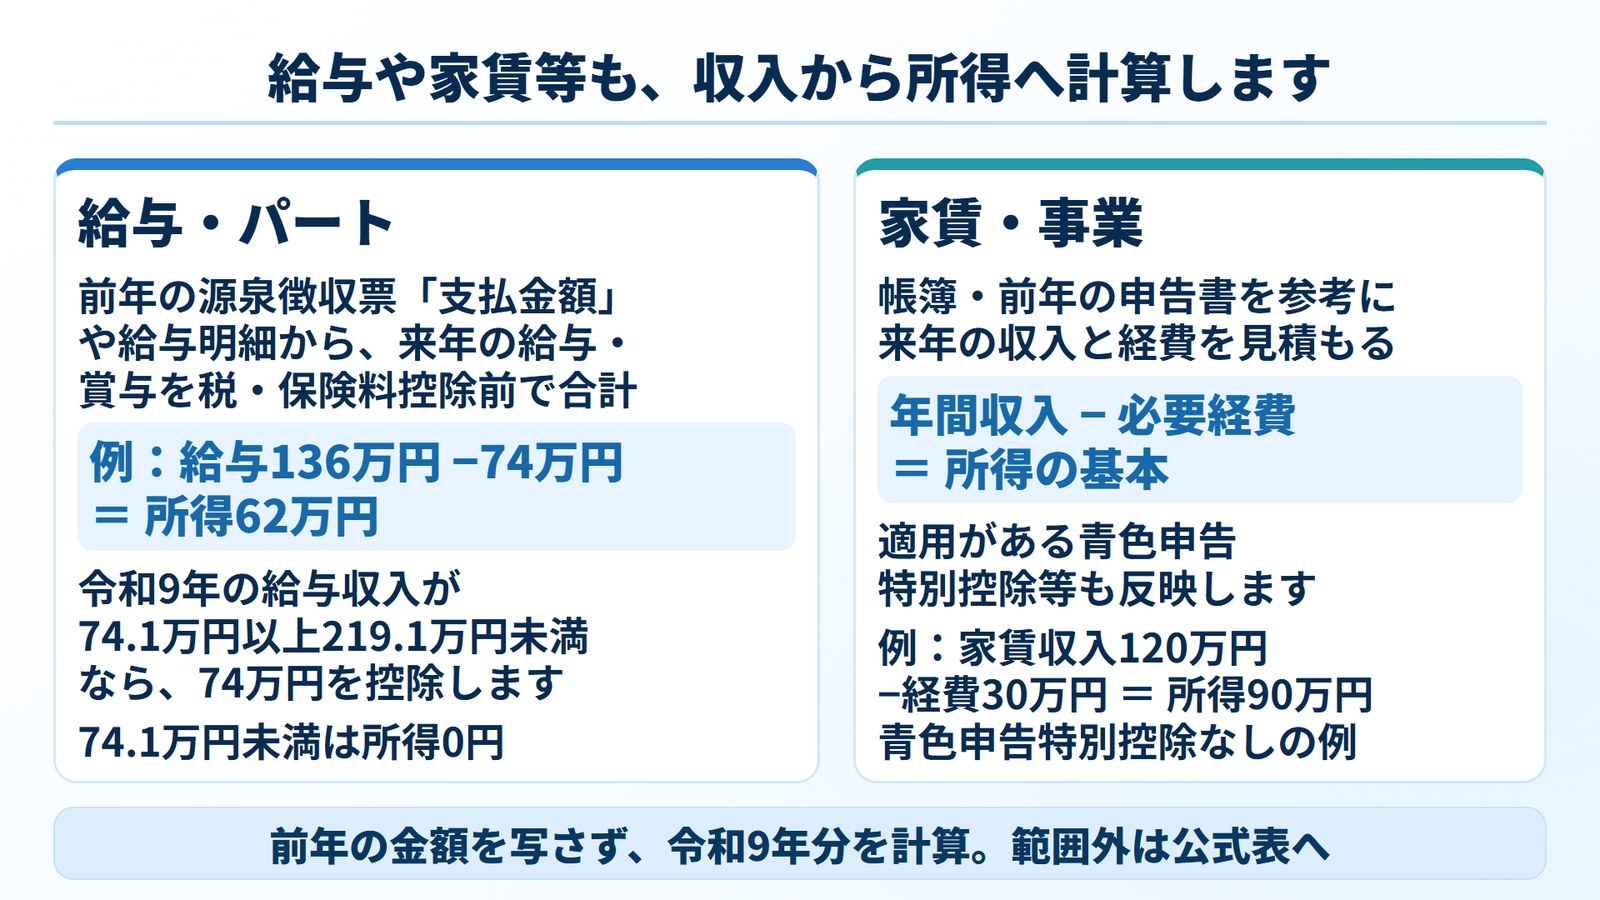
給与やパートの所得は、1年分の総額から給与所得控除(給与から引ける決まった額)を引いて出します。
総額は源泉徴収票の「支払金額」にあたる金額で、賞与も含めます。勤務先が2か所以上なら合計します。
令和9年分は、給与収入が74.1万円以上219.1万円未満なら、収入から74万円を引いた額が所得です。
74.1万円未満なら0円です。給与だけなら、年収136万円以下で所得62万円以下です。
この74万円は、令和8年分と令和9年分に適用される特例です。
家賃や事業は収入から必要経費を引き、青色申告特別控除を受ける方はそれも引きます。
例1・例2:配偶者の所得を計算して、B欄に書きます
配偶者が年金だけで基準以下なら○、それ以外は所得を計算して金額を書きます。
計算例
例1:妻70歳。収入は老齢年金だけで、年金支払額は1回25万円
年金額 25万円×6回=150万円 所得 150万円−110万円=40万円 年金だけで172万円以下 → 上段に○(金額は書かない) 70歳以上で所得62万円以下 → 「2.老人」にも○妻の年金が180万円なら、所得は70万円です。172万円を超えるので○は付けず、中段に「70」と書きます。
この場合は配偶者特別控除の対象で、「老人」の○は付けません。控除のしくみは扶養控除・配偶者控除の記事で解説しています。
計算例
例2:妻67歳。年金150万円とパートの給与100万円
年金 150万円−110万円=40万円 給与 100万円−74万円=26万円 調整 10万円+10万円−10万円=10万円 所得 40万円+26万円−10万円=56万円 給与もあるので上段の○は付けず、中段に「56」「調整」は所得金額調整控除で、年金と給与の両方がある人の所得から最大10万円を引きます。
年金と給与の所得を各10万円までにして足し、10万円を引いて出します。
例1・例2は、夫の所得が900万円以下で、妻にほかの所得がないなど一定の前提を置いた目安です。
例3:同居の母の所得を計算して、C欄の範囲に○を付けます
C欄は、計算した所得が入る範囲に○を付けます。
計算例
例3:同居の母88歳。老齢基礎年金が年78万円、遺族年金が年100万円
遺族年金100万円は、税金がかからないので含めない 所得 78万円−110万円=マイナス → 0円 「62万円以下」に○。70歳以上で所得62万円以下なので「2.老人」にも○遺族年金まで足すと、178万円−110万円=68万円となり、62万円を超えてしまいます。
例3は、母にほかの所得がないなど一定の前提を置いた目安です。
19歳〜22歳の子は、基準が所得85万円以下です。アルバイト給与150万円だけなら、150万円−74万円=76万円です。「62万円超〜85万円以下」と「1.特定」に○を付けます。
間違えやすいのは、この6つです
金額を取り違えると、○を付ける欄や範囲が変わってしまいます。
- 収入の額をそのまま書く ― 中段とC欄は、所得で判断します。
- 年金の振込額(手取り)で計算する ― 引かれる前の年金支払額を使います。
- 遺族年金・障害年金を足す ― 税金がかからない年金は含めません。
- 印刷済みの○や前年の金額をそのまま使う ― 収入が増えたら○を消し、中段に書きます。
- 複数の年金や勤務先の合計を忘れる ― 全部を合計してから控除を引きます。
- 年金と給与の調整を忘れる ― 例2なら66万円となり、62万円を超えます。
注意
手元の令和7年分の源泉徴収票にある「給与所得控除後の金額」は、写さずに計算し直してください。給与所得控除が、令和7年分は最低65万円、令和9年分は最低74万円と違うためです。給与100万円なら、令和7年分は35万円、令和9年分は26万円です。
ここまではご自身で、ここから先は個別判断です
年金と給与だけなら、ここまでの計算でご自身で見積もれます。
- 年金支払額を6倍するなどして、令和9年の年金額を見積もる
- 給与は賞与も含め、令和9年の総額を見積もる
- 控除を引き、年金と給与の両方があれば調整する
- 人ごとに合計して、B欄・C欄に記入する
次のような年は、所得の計算そのものが個別の判断になります。
- 家賃や事業の収入がある(経費の範囲、減価償却、青色申告の控除)
- 不動産を売った(特別控除を引く前の金額で見積もります)
- 家族が退職金を受け取る(所得税と住民税で判定の金額が違います)
こうした年は、確定申告が必要かどうかも確かめます。年金受給者の確定申告と400万円ルールの記事もご覧ください。
補足
家族が退職金を受け取る年は、退職所得を含めた所得で記入します。除いた所得が基準以下なら、下段にも記入します。下段の内容は市区町村に報告され、翌年度の住民税の計算に使われます。
税理士が入ると、年金以外の収入も含めて確定申告まで進められます
小松公認会計士・税理士事務所では、年金のほかに収入がある方の確定申告を代理で行います。
- 源泉徴収票や帳簿、売買契約書など、必要な資料をご案内します
- 家賃や事業の収支をまとめ、減価償却費を計算します
- 年金・給与・家賃・売却などを1つの申告書にまとめ、電子申告します
- 住民税への反映まで含めてご説明します
令和8年分は、家族の所得の基準が58万円から62万円に上がりました。
改正で新たに対象となった家族の令和8年分の扶養控除などは、年金受給者は原則として確定申告で受けます。
この論点で小松公認会計士・税理士事務所ができること
制度は複雑ですが、お客様がすべてを理解する必要はありません。難しいことは、専門家にお任せください。
登録者6,900人超
小松公認会計士・税理士事務所 代表
小松 優馬公認会計士・税理士
- お話を伺って、「あなたの場合はどうなるか」をはっきりお答えします
- 必要な書類のご案内から申告まで、まるごとお任せいただけます
- 料金は先にお見積り。全国どこでも、オンラインで完結できます
YouTube「税理士 小松ゆうまチャンネル」(登録者6,900人超)で、税金の話を分かりやすく解説しています。動画を見てみる
初回相談は無料です。
よくある質問(FAQ)
Q1. 所得の見積額は、年金の振込額(手取り)で計算してよいですか?
いいえ。年金は社会保険料などが引かれる前の金額で計算します。年金振込通知書の「年金支払額」は1回分の控除前の金額です。これを6倍するなどして令和9年の年金額を見積もり、公的年金等控除を引きます。
Q2. 遺族年金や障害年金も、年金額に含めますか?
含めません。日本年金機構は、障害年金と遺族年金は非課税所得のため所得の見積額に含めないと案内しています。老齢年金などの課税される年金だけで計算し、計算がマイナスになるときは0円です。
Q3. 年金とパート収入がある妻は、B欄の上段に○を付けられますか?
付けられません。上段の○は、配偶者の収入が年金だけで一定額以下の場合です。一定額は、65歳以上で172万円、65歳未満で122万円です。給与もあるときは所得金額調整控除まで計算し、中段に万円単位で書きます。端数は切り上げます。
Q4. 申告書の基準を超えた家族は、控除を受けられませんか?
確定申告で受けられる場合があります。配偶者は所得133万円以下(ご本人は1,000万円以下)なら配偶者(特別)控除です。19歳〜22歳の家族は、所得85万円超123万円以下なら特定親族特別控除です。
免責事項
本記事は令和8年10月時点の法令・公表資料に基づく一般的な解説です。日本年金機構の「令和9年分 公的年金等の受給者の扶養親族等申告書」の様式と記入方法、「扶養親族等申告書の記入項目について」「所得金額の計算方法」、年金Q&A、国税庁の「令和8年度税制改正による所得税の基礎控除の引上げ等について」と同Q&A、タックスアンサー No.1410・No.1411・No.1600・No.1605、所得税法21条・28条・35条・85条・203条の6、租税特別措置法25条の2・29条の4・41条の3の11・41条の15の3の内容を扱っています。65歳以上で年金330万円超・65歳未満で年金410万円超の場合や、年金以外の所得が1,000万円超の場合の公的年金等控除、給与収入219.1万円以上の給与所得、給与と年金の控除の合計が280万円を超える場合の調整、給与収入850万円超の所得金額調整控除、家賃・事業・譲渡・退職・一時所得などの具体的な計算、配偶者や扶養親族に当たるための所得以外の要件(生計を一にすること、法律上の婚姻であること、事業専従者でないことなど)、配偶者控除・扶養控除などの控除額、所得税・住民税の税額、申告書の提出期限と提出方法、障害者・寡婦・ひとり親の要件は扱っていません。記事中の計算例は、他の所得がないなど一定の前提を置いた目安であり、実際の金額は年金額・給与収入・年齢・ほかの所得によって変わります。具体的な判断は必ず税理士にご相談ください。本記事の情報を利用したことによる損害について、当事務所は責任を負いかねます。
参考資料・出典
- 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/jukyu/fuyo/2027fuyoukami.html
- 日本年金機構「扶養親族等申告書の記入項目について」https://www.nenkin.go.jp/denshibenri_kojin/denshibenri_rorei/denshi_fuyo/fuyokoumoku.html
- 日本年金機構 年金Q&A「日本年金機構へ扶養親族等申告書を提出する際に、翌年に受け取る年金額はどのように見積るのでしょうか。」https://www.nenkin.go.jp/section/faq/jukyu/jukyushatodoke/rourei/fuyoushinkoku/shotoku/20141022-11.html
- 国税庁 タックスアンサー No.1410「給与所得控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 国税庁 タックスアンサー No.1411「所得金額調整控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1411.htm
年金のほかに収入がある方へ
年金のほかに、家賃収入・海外の年金・株の配当・副業などの収入がある方は、確定申告が必要になる場合があります。
小松公認会計士・税理士事務所では、年金を受け取っている方の確定申告をお手伝いしています。料金は60秒見積りでその場で確かめられます。サービスの内容は確定申告サポートのページをご覧ください。
年金のほかに給与や家賃がある方の確定申告は、所得の計算からお任せください
年金と給与だけなら、扶養親族等申告書はご自身で書けます。家賃や事業の経費、不動産や株の売却、退職金がある年は、所得の計算が個別の判断になります。代表税理士が必要な資料をご案内し、確定申告書の作成と電子申告まで担当します。住民税への反映もあわせてご説明します。資料がそろった段階でご相談ください。
無料相談を申し込む 確定申告サポートの詳細を見る 約60秒で料金を自動見積り