
この記事の答え
- 前年の申告書と続きの数字を渡し、次の年分の作業が始まる前に変えると区切りがよいです
- 青色申告の赤字を繰り越している人は、書き漏らすと税金を多く納めることがあります
- 弊所の料金は基本料金に単価を足す形で、最低料金は65,000円(税込71,500円)です

小松 優馬
公認会計士(登録番号43196)・税理士(登録番号151214)
監査法人での上場企業監査・上場準備CFO経験を経て独立。港区浜松町で個人・法人の税務をサポート。YouTubeチャンネル「公認会計士・税理士 小松ゆうま」運営。
YouTubeチャンネルを見る →税理士を変えるときに大切なのは、翌年へ続く数字です
確定申告を頼む税理士を変えるときは、前年の申告書と、翌年へ続く数字を引き継ぎます。
区切りがよいのは、前の年分の申告が終わり、次の年分の作業が始まる前です。
税金の計算には、その年で終わらない数字があります。
たとえば、建物や車の代金を何年かに分けて経費にする減価償却です。前の年の赤字を翌年以後に持ち越す繰越もあります。
引き継ぐ資料は、主に次の6つです
資料は、当てはまるものをそろえます。手元にない分は、今の税理士に確かめます。
| 資料 | 新しい税理士が確かめること |
|---|---|
| 前年の確定申告書の控え(青色申告決算書・収支内訳書も) | 所得の種類、控除、税額 |
| 減価償却の明細(決算書などの「減価償却費の計算」の欄) | 取得価額、償却方法、前年末の残りの額 |
| 損失を繰り越すときの申告書第四表、上場株式の損失の付表 | 繰り越している損失の残り |
| 申請書・届出書の控え | 青色申告や消費税などの手続きの内容 |
| 帳簿、会計ソフトのデータ | 前年末の残高 |
| e-Taxの番号 | 番号を持っているか |
変える時期は、今の年分の進み具合で決めます
今の税理士が次の申告の作業を始める前なら、変えやすい時期です。
3週間は弊所の目安です。期限内のご依頼は最優先で対応します。
令和7年分の申告が済み、令和8年分の作業がまだなら、変えやすい時期です。令和8年分の申告と納付の期限は、原則として令和9年3月15日です。
弊所では、必要書類がそろってから申告の完了まで、2〜3週間が目安です。時期の全体は、いつまでに決めるかの記事で解説しています。
新しい税理士を決めてから、今の税理士に伝えます
先に新しい依頼先を決めると、頼む人がいない期間を作らずに済みます。
- 新しい税理士に見積りを頼み、依頼を決めます
- 今の税理士に伝え、資料を受け取ります
- 新しい税理士に資料を渡し、申告を任せます
伝える前に、契約書の解約の定めと、途中まで進んだ作業の報酬を確かめます。
引き継ぎが漏れると、税金や手間が増えます
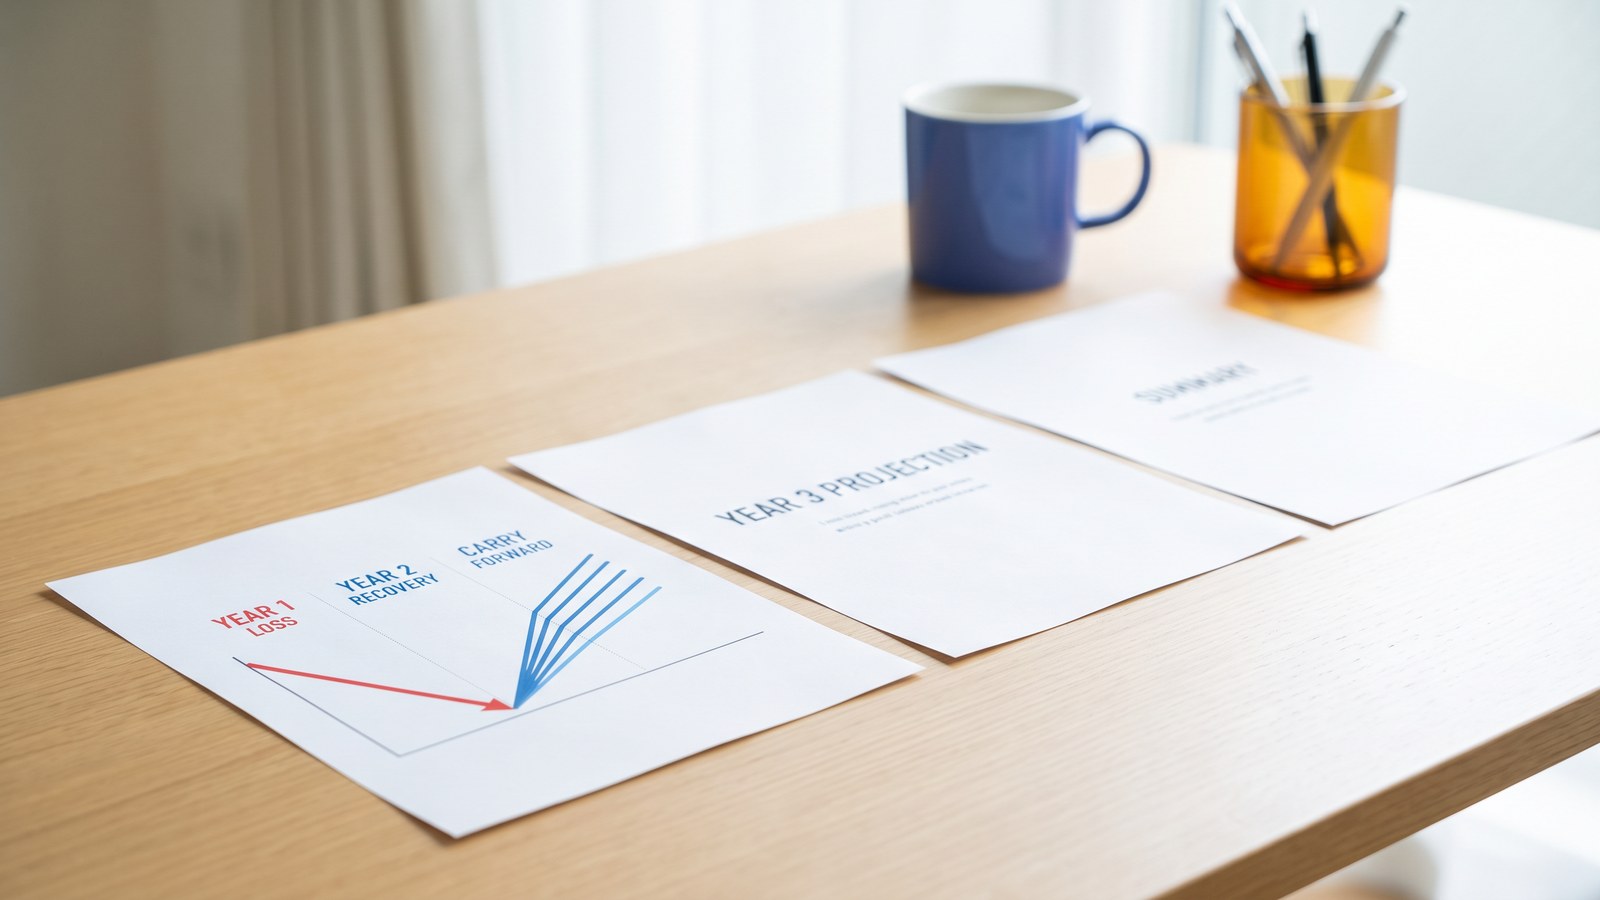
失敗の例を2つ挙げます。
- 赤字の繰越を書き漏らす ― 青色申告の個人事業主Aさんには、前の年の赤字が残っています。書き漏らすと、税金を多く納めることがあります。
- 切り替えの年に申告が抜ける ― 会社員のBさんは、上場株式の損失を繰り越しています。株を売らなかった年も、繰り越すための申告が必要です。抜けると、繰り越せなくなるおそれがあります。
計算例
例:Aさんが、繰り越した赤字100万円を書き漏らした場合(令和8年分)
課税される所得金額:400万円のはずが500万円所得税の差:100万円×20%=20万円復興特別所得税の差:20万円×2.1%=4,200円多く納める額:204,200円税率20%の範囲で、住民税を含めない、一定の前提を置いた目安です。
青色申告で他の所得と相殺しても残る赤字は、原則として翌年以後3年間繰り越せます。赤字の年と、その後の年も続けて確定申告書を出すことが要件です。詳しくは赤字の年の確定申告の記事で解説しています。
多く納めた税金は、申告の期限から原則5年以内なら、手続きで直せる場合があります。
注意
e-Taxの番号(利用者識別番号)は、今の税理士が取得している場合があります。番号があるのに開始届出書を出し直すと、今までの番号は使えなくなります。過去の送信結果も確認できなくなります。番号が分からないときは、変更等届出書を出します。
ここまではご自身で、ここから先は個別判断です
ご自身でできるのは、資料を探して集めることです。
どの数字をどう続けるかは、個別判断です。繰越の残りの額、減価償却の続きの計算、過去の年分の調査の任せ方は、資料を読まないと決められません。
新しい税理士は、続きの数字を正しく計算するために前年の申告書を読みます。
税理士に頼むと、引き継ぎの段取りを任せられます
小松公認会計士・税理士事務所では、過去の申告書と会計データを引き継ぎます。今の税理士との資料の受け渡しは、弊所が段取りします。今の税理士への断り方についても、ご相談いただけます。
全国どこからでも、オンラインで完結します。流れは次のとおりです。
- 60秒見積りを送ると、2日以内に正式なお見積りをメールでお送りします。
- 20分ほどの相談でご状況を確かめ、ご納得いただいてからのご契約です。
- 代表(公認会計士・税理士)が最初から最後まで作成し、電子申告まで行います。
費用の考え方は、税理士費用の記事で解説しています。
料金の目安
料金は、基本料金32,000円(税込35,200円)に、当てはまる所得・控除ごとの単価を足した額です。個人の確定申告は最低料金65,000円(税別・税込71,500円)からお引き受けしています。
お見積りには、申告書の作成と電子申告、必要書類のご案内が含まれます。料金表に引き継ぎだけの項目はありません。追加料金が発生する場合は、必ず事前にご説明します。
通常料金での計算例です(税別)。給与所得(6,000円)と、株式の売却(売却額3,000万円まで一律29,000円)がある方です。控除は、その他控除セット(6,000円)を使います。
合計は32,000円+6,000円+29,000円+6,000円=73,000円です。税込では80,300円です。計算例は一定の前提を置いた目安です。
事業や家賃収入の料金は、規模で決まります。帳簿づくりも頼む方は、記帳代行(基本8,000円+1仕訳80円。税込8,800円+88円)が別にかかります。
ご自身の料金は60秒見積りで確かめられます。
この論点で小松公認会計士・税理士事務所ができること
制度は複雑ですが、お客様がすべてを理解する必要はありません。難しいことは、専門家にお任せください。
登録者6,900人超
小松公認会計士・税理士事務所 代表
小松 優馬公認会計士・税理士
- お話を伺って、「あなたの場合はどうなるか」をはっきりお答えします
- 必要な書類のご案内から申告まで、まるごとお任せいただけます
- 料金は先にお見積り。全国どこでも、オンラインで完結できます
YouTube「税理士 小松ゆうまチャンネル」(登録者6,900人超)で、税金の話を分かりやすく解説しています。動画を見てみる
初回相談は無料です。
よくある質問(FAQ)
Q1. 税理士を変えると、青色申告の申請を出し直す必要がありますか?
要りません。青色申告の承認を受けているのはご本人です。承認がなくなるのは、取消し、取りやめの届出、業務の全部の廃止などの場合です。税理士を変えただけでは当たりません。
Q2. 前の税理士に頼んだ年に税務調査が入ったら、どちらが対応しますか?
任せた年分で決まります。新しい税理士は、税務代理権限証書(代理の権限を示す書面)を出します。この証書には、調査のときに前の年分も任せるかを選ぶ欄があります。事前通知のある調査の日時と場所は、原則として証書を出している税理士にも通知されます。
Q3. 税理士を変えたことは、税務署にどう伝わりますか?
新しい税理士が税務代理権限証書を出します。委任が終わったことは、今までの税理士が通知書で知らせる手続きがあります。依頼していたご本人が、任意の様式で知らせることもできます。
Q4. 今の税理士から資料を受け取れないときは、どうしますか?
マイナンバーカードがあれば、申告書等情報取得サービスで申告書のPDFを取得できます(直近3年分。代理人は利用不可)。申告書の作成に必要なときは、税務署の窓口で閲覧でき、代理人は委任状で申請します。
免責事項
本記事は令和8年11月時点の法令・公表資料に基づく一般的な解説です。税理士法30条・34条1項、税理士法施行規則15条、所得税法70条・143条・150条・151条、国税庁「税務代理の権限の明示」「税務代理権限証書に記載した税務代理の委任が終了した旨の通知書」と各記載要領、タックスアンサーNo.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」・No.2020「確定申告」・No.2026「確定申告を間違えたとき」・No.2070「青色申告制度」・No.2100「減価償却のあらまし」・No.2260「所得税の税率」・No.9211「申告書等の確認方法」、国税庁「申告書等の情報の取得について」、e-Taxホームページの開始届出に関する案内、弊所の料金表の内容を扱っています。今の税理士との契約の解約の条件と報酬の精算、税理士どうしの引継ぎの方法は、契約や事務所によって異なるため扱っていません。白色申告の年の赤字の繰越の範囲、純損失の繰戻し、雑損失や不動産の譲渡損失の繰越、災害による損失の繰越期間の特例、上場株式の損失の繰越の細目、減価償却の計算方法と償却方法の変更の手続、消費税の届出の内容と期限、住民税の計算、修正申告と更正の請求の手続、過去の申告の誤りの扱い、青色申告特別控除、法人の税理士の変更は扱っていません。記事中の計算例は一定の前提を置いた目安であり、実際の税額と料金は所得や控除の内容によって変わります。具体的な判断は必ず税理士にご相談ください。本記事の情報を利用したことによる損害について、当事務所は責任を負いかねます。
参考資料・出典
- e-Gov法令検索「税理士法」(30条・34条)https://laws.e-gov.go.jp/law/326AC1000000237
- 国税庁「H2-2 税務代理権限証書に記載した税務代理の委任が終了した旨の通知書」https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/zeirishi/annai/004.htm
- e-Taxホームページ「税理士等が関与先の納税者の電子申告等開始届出書を送信する場合、どういった方法がありますか。」https://www.e-tax.nta.go.jp/toiawase/qa/kaishi/12.htm
- 国税庁 タックスアンサーNo.2070「青色申告制度」(所得税法70条関係)https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
- 国税庁 タックスアンサーNo.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1474.htm
税理士の変更は、引き継ぎの段取りから任せませんか
税理士を変えるときは、前年の申告書、減価償却の明細、繰越損失の書類をそろえます。続きの数字を正しく引き継ぐことが大切です。弊所が、今の税理士との資料の受け渡しを段取りし、過去の申告書と会計データを引き継ぎます。申告書の作成から電子申告まで担当します。全国どこからでもオンラインで完結します。料金は60秒見積りで確かめられますので、変える時期に迷った段階でご依頼をご検討ください。
無料相談を申し込む 確定申告サポートの詳細を見る 約60秒で料金を自動見積り